고정 헤더 영역
상세 컨텐츠
본문
320x100
안녕하세요! 지난번 '도쿄증권거래소의 밸류업 개혁' 글에 이어, 일본 주식 스터디 두 번째 시간으로 돌아왔습니다.
혹시 경제 뉴스를 보시다가 "일본이 드디어 마이너스 금리를 종료했다"는 기사를 보신 적 있으신가요? 사실 우리 같은 평범한 사람들에게 '마이너스 금리'라는 말 자체가 참 낯설고 신기한 개념이죠. 은행에 돈을 맡기면 이자를 받는 게 아니라 오히려 보관료를 내야 한다니요.
그런데 이 기형적이었던 일본의 통화정책이 드디어 긴 잠에서 깨어나 '정상화'의 길로 들어섰습니다. 그리고 이 거대한 매크로(거시경제) 변화의 한가운데서 가장 크게 미소 짓고 있는 섹터가 있습니다. 바로 오늘 스터디의 주인공, '일본 은행주'입니다.
오늘은 일본은행(BOJ)의 금리 인상이 도대체 어떤 의미인지, 그리고 왜 우리가 일본의 3대 메가뱅크를 유심히 살펴봐야 하는지 찬찬히 정리해 보겠습니다.
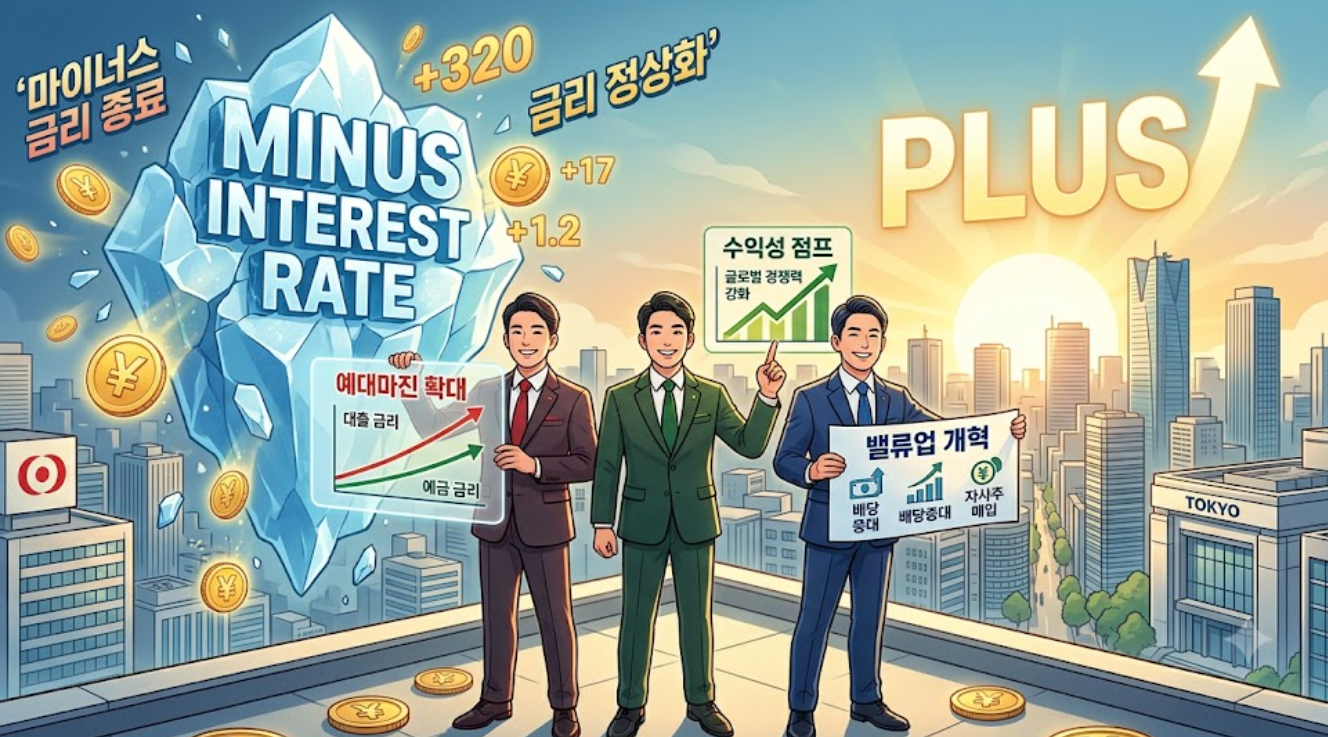
1. 비정상의 극치, '마이너스 금리' 시대가 남긴 것
일본 은행주 이야기를 하려면 먼저 일본의 지난 과거를 짧게 짚고 넘어가야 합니다. 일본은 '잃어버린 30년'이라 불리는 극심한 디플레이션(물가 하락)을 겪었습니다. 사람들이 돈을 쓰지 않고, 기업도 투자를 안 하니 경제가 멈춰버린 거죠.
이를 타개하기 위해 일본은행(BOJ)은 돈을 헬리콥터에서 뿌리듯 시중에 풀었고, 급기야 2016년에는 기준금리를 0% 아래로 내리는 '마이너스 금리'와 시장 금리를 강제로 억누르는 YCC(수익률곡선 제어) 정책까지 도입했습니다.
이 시절, 은행들은 죽을 맛이었습니다.
은행의 기본 비즈니스 모델은 아주 단순합니다. 고객에게 싼 이자로 예금을 받아서, 기업이나 개인에게 더 비싼 이자로 대출을 해주고 그 차액(예대마진)을 먹는 겁니다. 그런데 금리가 바닥에 딱 붙어있으니, 대출 이자를 높게 받을 수가 없었죠. 장사를 해도 남는 게 없는 팍팍한 시절이 이어진 겁니다. 자연스럽게 일본 은행주들은 주식 시장에서 오랜 기간 철저히 소외받았습니다.
2. 드디어 찾아온 변곡점: 물가가 오르고 월급이 오르다
영원할 것 같던 마이너스 금리 시대에 균열이 가기 시작한 건 최근 1~2년 사이입니다. 코로나 팬데믹 이후 글로벌 공급망 이슈와 우크라이나 전쟁 등으로 전 세계 물가가 치솟았고, 일본 역시 수십 년 만에 처음으로 끈적한 인플레이션을 경험하게 됩니다.
여기에 방점을 찍은 것이 바로 일본의 '춘투(봄철 임금 협상)'입니다. 그동안 물가가 올라도 월급이 그대로라 국민들의 삶이 팍팍했는데, 일본의 대기업들이 앞장서서 기본급을 팍팍 올려주기 시작한 겁니다. "어라? 진짜 물가가 오르고 내 월급도 오르네?" 사람들의 심리가 바뀌면서 디플레이션 탈출의 신호탄이 터졌습니다.
결국 2024년 3월, 일본은행은 17년 만에 금리를 인상하며 마이너스 금리 정책을 공식적으로 종료했습니다. 이어 7월에도 추가 금리 인상을 단행했죠. 수십 년 묵은 체증이 뻥 뚫리는, 그야말로 일본 경제의 역사적인 패러다임 전환이 일어난 것입니다.
3. 금리 인상 국면, 은행주가 돈을 긁어모으는 구조 (예대마진의 마법)
자, 그럼 금리가 정상화되면 왜 은행주가 좋을까요? 다시 '예대마진' 이야기로 돌아가 봅시다.
금리가 오르기 시작하면 은행은 대출 금리를 먼저, 그리고 더 많이 올리는 경향이 있습니다. 예금 금리는 천천히, 조금만 올리고요. (우리나라 은행들 생각해보면 체감이 확 오시죠?)
일본의 대형 은행들은 지난 수십 년간 국민들이 묻어둔 어마어마한 규모의 예금 잔고를 가지고 있습니다. 이 막대한 자산에서 나오는 대출 금리가 단 0.1%, 0.25%만 올라도, 은행이 거둬들이는 이자 수익(순이자마진, NIM)은 조 단위로 퀀텀 점프를 하게 됩니다. 가만히 앉아서 숨만 쉬어도 기초 체력(수익성)이 엄청나게 튼튼해지는 셈입니다.
4. 일본 3대 메가뱅크의 반격 (MUFG, SMFG, 미즈호)
일본 은행주에 투자한다면 굳이 작은 지방 은행을 볼 필요 없이, 일본을 대표하는 3대 메가뱅크에 주목하는 것이 일반적입니다.
- 미쓰비시 UFJ 파이낸셜 (MUFG): 일본 1위, 글로벌 탑티어 금융 그룹입니다.
- 스미토모 미쓰이 파이낸셜 (SMFG): 2위 그룹으로 효율성과 수익성이 뛰어납니다.
- 미즈호 파이낸셜 (MFG): 위 두 곳에 비해 과거 뼈아픈 IT 시스템 오류 등 부침이 있었지만, 최근 환골탈태하며 빠르게 정상화되고 있습니다.
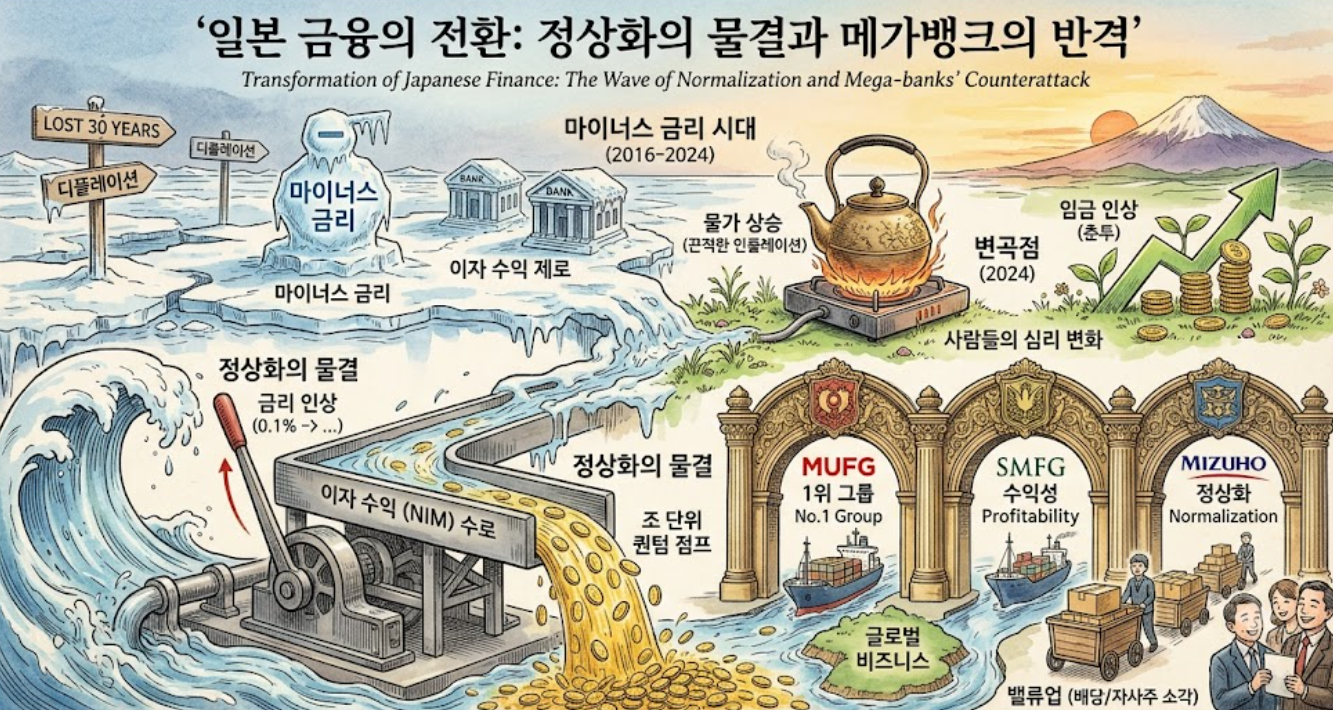
이 3대장 기업들이 매력적인 진짜 이유는 따로 있습니다. 마이너스 금리 시절, 국내에서 돈을 못 버니 이들은 살기 위해 해외로 눈을 돌렸습니다. 미국, 동남아시아 금융사를 인수하고 글로벌 기업 금융과 자산관리 부문을 미친 듯이 키워놨죠.
즉, 이미 글로벌 비즈니스로 돈을 잘 벌고 있는 탄탄한 구조를 만들어 놨는데, 이제 본국(일본)에서 금리 인상 버프까지 받으면서 그야말로 '쌍끌이 실적'을 기대할 수 있게 된 것입니다.
게다가 지난 1편 스터디에서 다뤘던 '밸류업(주주환원)' 정책에도 아주 적극적입니다. 역대급 실적을 바탕으로 배당금을 팍팍 늘리고 자사주를 사들여 소각하고 있습니다. 실적이 좋아지는데 주주 대접까지 잘해주니, 워런 버핏 같은 글로벌 가치 투자자들의 레이더에 금융주가 포착되는 건 어찌 보면 당연한 수순 아닐까요?
스터디를 마치며: 속도는 느려도 방향은 확실하다
물론 리스크가 없는 건 아닙니다. 일본은행(BOJ)은 미국 연준(Fed)처럼 금리를 0.25%나 0.5%씩 팍팍 올리지는 못합니다. 국가 부채가 워낙 많기 때문에 금리를 급하게 올리면 경제 전체가 휘청일 수 있거든요. 아주 조심스럽고 느리게 금리를 올릴 겁니다.
하지만 투자에서 가장 중요한 것은 '방향성'입니다. 바닥을 치고 방향을 틀었다는 것 자체가 은행주들에게는 강력한 모멘텀이 됩니다. 폭발적인 성장주처럼 주가가 하루아침에 급등하진 않겠지만, 든든한 실적 성장과 쏠쏠한 배당을 챙겨가는 '가치 투자'의 관점에서 일본 은행주들은 당분간 충분히 매력적인 선택지가 될 것이라 생각합니다.
금리의 물꼬가 트이는 것을 확인했으니, 다음 스터디에서는 또 다른 일본 증시의 든든한 기둥, '반도체 소부장(소재·부품·장비)' 기업들의 압도적인 경쟁력에 대해 파헤쳐 보도록 하겠습니다. 긴 글 읽어주셔서 감사합니다!
728x90
320x100
'경제&금융 관련' 카테고리의 다른 글
| [일본주식 스터디 #4] 엔저의 마법은 끝날까? 환율 변동과 수출 대형주의 진짜 실력 가려내기 (0) | 2026.09.24 |
|---|---|
| [일본주식 스터디 #3] 저축만 하던 일본인들이 주식을 산다? '신(新) NISA'와 가계 자금의 대이동 (0) | 2026.09.23 |
| [일본주식 스터디 #1] 만년 저평가 일본 증시가 부활한 진짜 이유: 도쿄증권거래소의 밸류업 개혁 (0) | 2026.09.21 |
| 기업의 가치가 변했는데도 내 계좌는 왜 그대로일까? (현상 유지 편향) (0) | 2026.08.22 |
| 과정이 엉망이어도 돈만 벌면 장땡이라는 위험한 생각: 결과 편향 (Outcome Bias) (0) | 2026.08.22 |


